PRABAINSIGHT.COM, JAKARTA – Urusan pajak perusahaan sering kali bikin kepala cenat-cenut, apalagi kalau sudah menyangkut transfer pricing—praktik bisnis lintas afiliasi yang kerap bikin petugas pajak kening berkerut.
Masalahnya, gara-gara selisih hitung harga wajar, wajib pajak yang niatnya baik-baik saja kadang mendadak digiring seolah-olah jadi penjahat kakap.


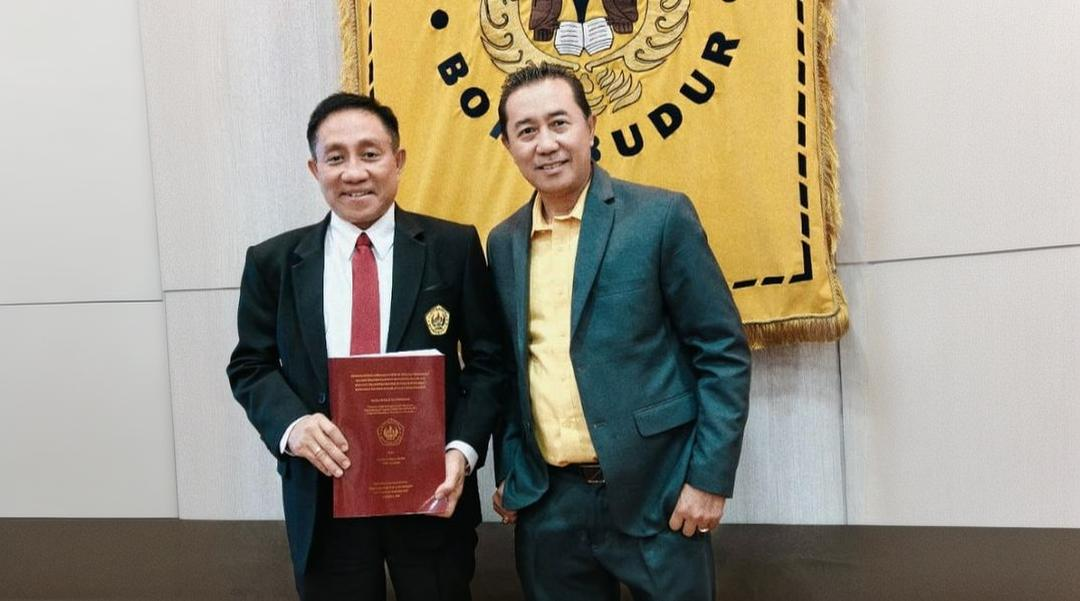
Keresahan inilah yang dibedah tuntas oleh Ridwan Anthony Taufan, dalam Ujian Seminar Hasil Penelitian (SHP) Disertasi Program Doktor Ilmu Hukum Universitas Borobudur, Selasa (20/10/2026).
Di hadapan para penguji, Ridwan dengan gagah mempertahankan disertasinya yang berjudul “Rekonstruksi Kebijakan Hukum Pidana Perpajakan dalam Penanggulangan Penghindaran Pajak melalui Transfer Pricing untuk Mewujudkan Kepastian Hukum, Keadilan dan Kemanfaatan”.

Inti kegelisahan Ridwan sederhana tapi menohok: koreksi atas transfer pricing itu mestinya tidak serta-merta otomatis berujung ke penjara. Selama ini, ada boundary deficit—alias abu-abu batas hukum—yang bikin sengketa administrasi urusan harga wajar gampang banget digeser ke ranah pidana, padahal unsur nipunya belum tentu ada.
Padahal, instrumen administrasi pajak di Indonesia sudah seabrek, mulai dari Prinsip Kewajaran dan Kelaziman Usaha hingga Advance Pricing Agreement (APA).
“Transfer pricing pada dasarnya merupakan praktik bisnis yang sah. Masalah muncul ketika terdapat tindakan menipu, memalsukan, atau menyembunyikan fakta secara sengaja untuk memperoleh manfaat pajak yang tidak semestinya,” ujar Ridwan.
Sebagai solusi, Ridwan menawarkan gagasan ciamik bernama Model Diferensiasi Respons Berbasis Fraud dan konsep Dual Certainty. Lewat konsep ini, negara dijamin tetap tenang karena punya kepastian hukum untuk ngetok palu penjahat pajak tulen, sementara pengusaha yang jujur bisa tidur nyenyak tanpa takut dikriminalisasi gara-gara beda metode valuasi atau professional judgment.
Ujian akademik ini tentu saja bukan ajang cari muka semata. Jajaran promotor dan penguji yang hadir—mulai dari Prof. Dr. H. Faisal Santiago, S.H., M.M., Assoc. Prof. Dr. H. KMS Herman, S.H., M.H., M.Si., Prof. Dr. H. Abdullah Sulaeman, S.H., M.H., hingga Dr. Binsar Jon Vics S., S.H., M.M.—langsung pasang badan memberikan kritik pedas membangun.
Mereka sepakat bahwa hukum pidana perpajakan harus ditaruh sebagai ultimum remedium alias senjata pamungkas terakhir, bukan peluru tumpul yang ditembakkan serampangan ke pengusaha yang kooperatif.
Dengan selesainya ujian SHP ini, Ridwan selangkah lebih dekat menuju gelar doktornya. Pertanyaannya sekarang, kapan para penegak hukum di negeri ini benar-benar bisa membedakan mana pengusaha nakal yang patut diseret ke bui, dan mana yang cuma salah paham urusan administrasi?